

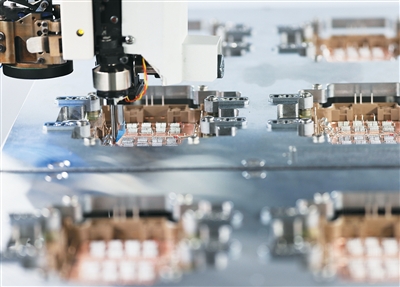
位于山东省威海市的一家功率半导体器件封装企业的无尘车间里,车规IGBT/SiC模块正处于超声波铝线键合环节。
新华社记者 殷 刚摄
今年上半年,受全球人工智能算力基础设施建设加速带动,铝、铜、锡、钽、铟等相关有色金属品种需求集中释放,价格出现较大幅度上涨,市场称之为“算力金属”。数据显示,锡、钽、铟3种核心小金属半年涨幅分别突破40%、158%和60%。铝、铜等大宗品种价格也持续高位运行。
这些平时少有人关注的金属,为何突然成了“香饽饽”?“算力金属”涨价后,带来哪些影响?
何为“算力金属”?
中国有色金属工业协会副会长陈学森介绍,“算力金属”并非学科传统分类,而是产业与资本市场伴随AI算力产业链发展形成的市场统称,特指支撑智算中心、AI服务器、高速光模块、先进半导体封装、液冷散热系统建设的关键材料,在电力、电子、新能源等涉电新兴产业中具有不可替代性,已成为算力产业的物质基石。
业内通常将其分为两大类。一类是支撑算力基础设施的“大宗算力金属”,以铜、铝为代表,负责导电、散热和结构支撑。另一类是“稀有算力小金属”,包括锡、钽、铟、锗、镓、钼等,用量虽小,却是先进封装、光通信、半导体制造中不可或缺的关键材料。
先看大宗算力金属。铜和铝构筑起算力网络的“骨架”。铜是算力基建的核心耗材,从铜缆互联到PCB(印制电路板)基板,从散热模组到电源系统,算力每升一级,铜消耗就上一个台阶。一台普通服务器用铜量只有几千克,而一台专门训练AI的高性能服务器用铜量高达15至30千克,是前者的3到6倍。铝则搭起了液冷系统的“血管”。当AI芯片功耗从200瓦飙到1000瓦以上,传统风冷触及物理极限,液冷就从“可选”变成“标配”,单台服务器液冷系统耗铝20至30千克。
再看稀有算力小金属。这类金属单机用量虽小,却扮演着“工业维生素”的角色,少了它们,整个算力系统就无法运转。锡因导电性好、熔点低、焊接稳定性强,成为高带宽内存和芯粒先进封装的焊料刚需。钽是钽电容的核心材料,用于服务器电源滤波和信号耦合。铟、锗、镓则广泛应用于光通信和电源管理模块,磷化铟衬底是高速光模块的核心材料,氮化镓是AI服务器电源芯片的关键基底,保障数据高速传输和电力稳定供应。
“过去有色金属行业高度依赖房地产和基建投资拉动,如今算力、新能源等新兴产业正在成为新的需求引擎,这反映出我国经济结构调整正在从宏观层面传导至具体行业。”国家发展改革委产业经济与技术经济研究所工业室主任徐建伟认为,算力“飙升”带火有色金属,本质上是新兴产业开辟出了新的刚需,让传统金属从工业基础原料变身为数字经济的核心材料。
“传统产业与新兴产业不是替代关系,更多是赋能与融合的关系。”徐建伟说,“新兴支柱产业的一个重要特征是赋能带动性,关联性强、渗透面广,能够广泛影响产业链上下游。‘算力金属’的走热,恰恰说明了这一点。可以说,新兴产业为传统产业开辟了新的应用场景和增长空间,传统产业则为新兴产业提供了不可或缺的材料支撑。”
供给紧,需求热
看今年上半年中国有色金属行业盈利整体情况,陈学森介绍,上半年有色金属产业链盈利呈现“冶炼领跑、矿山跟进、加工偏弱”的分化格局。矿山、冶炼、加工环节对行业利润增长的贡献率分别为23.6%、65.5%和11.0%,营收利润率依次为40.6%、8.9%、2.0%,同比分别提升10.3、3.4和0.7个百分点。“分品种看,铝行业利润总额同比增长114.8%,利润增长贡献率达43.5%,其中铝冶炼新增利润占全行业增量的37.1%,拉动率达34.9%,稳居行业盈利上行的第一支柱。”陈学森说。
“算力金属”大涨的背后原因是什么?中国有色金属工业协会副秘书长段绍甫认为,这是供给刚性约束与新兴产业需求扩张的共振结果。
从需求端看,新兴产业快速崛起,成为价格的核心支撑——
人工智能服务器、高速光模块、先进封装等环节对锡、钽、铟形成不可替代的实物消耗,全球云厂商人工智能资本开支持续扩张,动力电池与储能产业持续拉动锂、钴、镍、铜等品种消费,新能源汽车与电网升级也为铝、铜等大宗金属提供了稳定的需求托底。
“此外,地缘冲突扰动全球供应链,阶段性推高电解铝及冶炼副产品硫酸的价格,形成短期盈利增量。叠加去年上半年金属价格偏弱、盈利基数较低,进一步放大了本期同比增幅。”陈学森说。
从供给端看,约束持续升级,资源稀缺溢价不断抬升——
陈学森指出,一些国内关键矿产品产量受多种因素制约不升反降,电解铝产能天花板政策保持刚性,供给预期清晰稳定;多国将相关品种纳入关键矿产管理,矿山投资、出口管控趋严,进一步推高资源价格。
具体来看,锡的供给端扰动尤为突出。段绍甫分析,“缅甸佤邦锡全面复产进程屡屡低于预期,叠加雨季影响开采受阻;印尼锡出口政策审批趋严,实际到港量持续不及预期;刚果(金)因地缘政治及疫情扰动导致锡供应频繁受阻。”他进一步解释,在供需紧平衡格局下,金属价格中枢持续上移。
从国家层面看,今年6月,《中华人民共和国矿产资源法实施条例》(以下简称《条例》)实施,该条例与新修订的《中华人民共和国矿产资源法》相配套,将战略性矿产从原规划的24种扩展至36种,其中,稀土、钨、锂、钴、镓、锗等关键矿产被正式列入国家级战略性矿产资源目录,目录还覆盖了钼、铟、铜等有色金属品种。矿产资源法及《条例》的出台,对战略性矿产资源的保护作出了明确规定,供给天花板预期进一步强化。
“业内普遍判断,短期供需格局未发生根本性改变,价格中枢存在支撑。”段绍甫说,“但当前宏观层面美联储政策信号及美元走势持续构成估值压力,地缘局势也存在不确定性,市场情绪高度敏感,行情波动风险不容忽视。”
理性看待波动
“算力金属”涨价之后,谁受益、谁承压?
上游矿企率先受益。洛阳钼业储备有铜、钴、钼三大核心算力金属,2026年上半年实现营业收入1353.20亿元,同比增长42.78%;归母净利润161.52亿元,同比增长86.27%。云南锗业预计2026年上半年归母净利润5500万元至8000万元,同比增长148.31%至261.18%。中国有色集团上半年利润总额同比增长32.1%,旗下中色大冶铜绿山矿、铜山口矿加快智能化转型,排水、通风、提升系统实现远程集控,电机车无人驾驶进入常态化运行。
但中下游企业承压明显。相较于上游矿产企业享受价格红利,中下游封测、PCB及光模块厂商面临原材料成本持续抬升的困境。磷化铟衬底作为光模块企业不可或缺的材料,6英寸高端产品已从8000元/片涨至1.8万—2.8万元/片,涨幅超过250%。锡价上涨导致下游焊料企业大面积成本倒挂,采购端转向刚需观望。
面对价格上涨和供给压力,段绍甫认为,需在3个层面作出调整。
一是提升产品品质适配能力。算力产业链对材料的高纯度、定制化要求,与传统标准化供给存在错配。企业应着力提升产品品质和一致性,在产能约束下做精做深,更好满足高端制造对材料的高品质需求,以差异化供给提升市场竞争力。
二是强化上下游供需对接。上游原材料涨价对中下游用户形成成本压力,部分应用终端开始寻求替代材料或调整库存。上下游还应建立更紧密的供需对接机制。
三是多元化布局资源保障渠道。算力相关的铝、锡等品种,其上游矿产资源对外依存度较高,海外供应扰动频繁已是新常态。企业应在海外权益矿、再生回收、长协采购等方面形成组合安排,增强供应链韧性。
展望后市,陈学森认为,未来核心观察变量在于新兴产业需求落地节奏、全球矿产供给释放进度以及大宗商品市场整体环境,各方需理性看待波动,密切跟踪产业链动态。
